Thứ Sáu, 28 tháng 4, 2017

Ngành thép Trung Quốc đứng trước áp lực hợp nhất

The pressure of consolidation in the China steel industry
Ảnh: Lò cao của Baosteel tại nhà máy Trạm Giang, Quảng Đông, Trung Quốc
Ngay từ đầu những năm 2000, Trung Quốc (TQ) đã nhận thấy họ có một ngành thép có độ phân rã quá lớn hay nói cách khác là mức độ tập trung hóa ngành quá thấp (low market concentration). Một thị trường với rất nhiều công ty nhỏ cạnh tranh nhau, không một ai có thể gây ảnh hưởng hoặc dẫn dắt được thị trường, một thị thường rời rạc như vậy mang lại rất nhiều bất lợi, các doanh nghiệp không có lợi thế kinh tế về quy mô, các công ty nhỏ cạnh tranh gay gắt nhau, đầu tư nâng công suất ồ ạt dẫn đến cung vượt cầu, mặt khác, các công ty nhỏ rất khó đầu tư được các máy móc thiết bị và công nghệ mới. Gần đây, sản lượng thép dư thừa hàng năm chiếm đến hơn 10% nhu cầu tiêu thụ đi kèm với các hệ lụy môi trường càng gây sức ép lên chính phủ trong việc thực thi chiến lược nâng cao mức độ tập trung hóa ngành thép. Vào năm 2005, khi sản lượng thép 356 triệu tấn, tăng trưởng 30% so với năm 2004, 273 triệu tấn, TQ nhận thức rõ cung sẽ sớm vượt cầu nếu không có chính sách kiểm soát. Tập trung hóa ngành là một trong các giải pháp, do đó họ đã đặt mục tiêu phải đạt được tỷ lệ tập trung hóa (concentration ratio) ngành thép là 50% đến năm 2010, tức là 10 công ty thép lớn nhất nước sẽ chiếm được một sản lượng ít nhất là 50% tổng sản lượng thép cả nước vào năm 2010 và 70% vào năm 2020 [1]. Tuy nhiên thực thi được chính sách này là không hề dể dàng, lý do vào thời điểm đó nhu cầu thép của TQ rất cao, các công ty thép làm ăn tốt, lợi nhuận cao, đương nhiên họ không mong muốn mình phải sáp nhập vào với ai. Mặt khác, rất khó cân bằng giữa lợi ích của chính quyền trung ương và địa phương, khi mà các công ty thép chính là các cột sống kinh tế quan trọng của các địa phương.
Hậu quả là ngành thép TQ phân bố rất phân tán, năm 2015, top 10 công thép lớn nhất nước chỉ đạt tỷ lệ sản lượng 34.3% trên sản lượng cả nước.
Bảng 1: Top 10 nhà sản xuất thép hàng đầu Trung Quốc trong năm 2015
Xếp hạng
Công ty
Sản lượng thép thô sản xuất năm 2015, triệu tấn
Sản phẩm chính
1
Hesteel Group
47.7
HRC, CRC, GI
2
Baosteel Group
34.9
HRC, CRC, plates, strip
3
Shagang Group
34.2
Springs, bearings, tube
4
Ansteel Group
32.5
CRC, GI, PCM
5
Shougang Group
28.6
Screws, rainforcing bars, round bars
6
Wuhan Steel Group
25.8
HRC, CRC, GI
7
Shandong Steel Group
21.7
Plates, pipes, profiles, strip, wire
8
Maanshan Steel
18.8
Wire rods, billets, pipes
9
Tianjin Bohai Steel
16.3
Plates, coils, billets, pipes
10
Jianlong Group
15.1
HRC, wire, pipes
Nguồn: WSA và Bloomberg
Sự hình thành Hesteel (Hebei Iron & Steel Group - HBIS) - 2008
Năm 2008, hai công ty thép lớn nhất tỉnh Hà Bắc là Tangsteel và Hansteel đã sáp nhập lại với nhau  hình thành nên Hesteel hay Hebei Steel, do trước đó đã khá nhiều vụ sáp nhập các công ty khác với Tangsteel cũng như Hansteel nên sau khi sáp nhập vào năm 2008 thì Hebei Steel đã có trong tay 7 công ty con gồm Tangshan Steel, Xuanhua Steel, Chengde Steel, Handan Steel, Wuyang Steel, Henshui Steel Sheet and Shougang Jingtang Iron and Steel
Trước đó, vào năm 2005, tỉnh Hà Bắc có đến 202 nhà máy thép, tuy nhiên phần lớn là các nhà máy nhỏ. Hai nhà máy lớn nhất lúc đó là Tangshan Steel & Iron có sản lượng năm 2005 là 7.6 triệu tấn, và nhà máy Handan Iron & Steel có sản lượng 6.8 triệu tấn, cả hai nhà máy đều là thuộc sở hữu nhà nước. Lúc đó, chính quyền tỉnh Hà Bắc đã có mong muốn sáp nhập 202 công ty thép này tạo nên thành 40 công ty lớn.
Năm 2007, Tangshan Iron and Steel Corp, sản xuất 22.75 triệu tấn thép thô, trong khi đó Handan Iron and Steel Corp sản xuấy được 9 triệu tấn. Sau sáp nhập, Hebei Steel sẽ có công suất hơn 30 triệu tấn / năm[2]. Số liệu ở bảng 1 cho thấy sản lượng năm 2015 của Hebei Steel là 47.7 triệu tấn, là steelmaker lớn nhất TQ từ lúc sáp nhập cho đến nay và đứng thứ hai thế giới, chỉ sau Arcelor Mittal (92.5 triệu tấn năm 2015). Tuy nhiên đến năm 2016-2017 thì vị trí thứ nhất của Hebei Steel sẽ thuộc về tay Baosteel (Baoshan Iron and Steel) sau thương vụ sáp nhập Wuhan Iron and Steel.
Baosteel sáp nhập Wuhan Iron & Steel, trở thành nhà sản xuất thép lớn nhất TQ và là nhà sản xuất thép lớn thứ hai thế giới[3] - 2016
Theo một nguồn tin của Bloomberg, chính phủ TQ sẽ quyết liệt thực thi định hướng sáp nhập ngành thép của họ, đặc biệt sẽ định hướng sau các vụ sáp nhập lớn thì cả nước sẽ có hai gã khổng lồ (giant) sản xuất thép, một ở phía nam và một ở phía Bắc[4].
Theo đó Hebei Steel và Shougang sẽ sáp nhập với nhau tạo thành công ty thép Miền Bắc (Northern China Steel Group), trong khi đó Baosteel sáp nhập với Wuhan (Vũ Hán) tạo thành công ty thép Miền Nam (Southern China Steel Group), một nỗ lực vừa tập trung hóa được ngành thép và kiểm soát sản lượng, mặt khác nâng tầm quy mô lên để cạnh tranh dần dần với người khổng lồ thép thế giới là Arcelor Mittal (Với sản lượng thép thô là 90.8 triệu tấn năm 2016 giảm so với 92.5 triệu tấn năm 2015).
Bảng 2: Top 10 nhà sản xuất thép hàng đầu thế giới trong năm 2015
Xếp hạng
Công ty
Sản lượng thép thô sản xuất năm 2015, triệu tấn
1
Arcelor Mittal
97.1
2
Hebei Steel Group
47.7
3
Nippon Steel and Sumitomo Metal Corporation
46.4
4
POSCO
42
5
Baosteel Group
34.9
6
Shagang Group
34.2
7
Ansteel Group
32.5
8
JFE Steel Corporation
29.8
9
Shougang Group
28.6
10
Tata Steel Group
26.3
Nguồn: WSA
Ngày 23 tháng 9 năm 2016, Baosteel chính thức sáp nhập với đối thủ nhỏ hơn, là Wuhan I&S (Wisco), là một công ty thép hàng đầu của tỉnh Vũ Hán. Baosteel làm một công ty thép thuộc sở hữu nhà nước, là một nhà sản xuất thép hàng đầu TQ kể cả về quy mô và chất lượng sản phẩm, máy móc thiết bị tiên tiến và phần lớn là nhập khẩu từ Châu Âu và Nhật Bản, định hướng công nghệ xanh, với chiến lược đúng đắn, phù hợp xu thế thời đại, Baosteel luôn là một công ty thép có lợi nhuận tốt. Trong lúc Wisco là một công ty có gánh nặng nợ lớn và chỉ chờ có người ứng cứu. Thương vụ sáp nhập này được cho là một cuộc hôn nhân sắp đặt, rõ ràng là không hài lòng về phía Baosteel khi đang phải chật vật tồn tại mà phải chia sẽ lợi nhuận để cứu Wuhan.
Việc sáp nhập hai ông lớn này lại với nhau mà không cần phải cắt giảm sản lượng tổng cộng, lý do cả hai công ty đều đầu tư các nhà máy khá mới với trang thiết bị và công nghệ tiên tiến và đã thải loại các công nghệ cũ thời gian gần đây. Dựa trên sản lượng năm 2015 (bảng 1) của hai công ty thì sau sáp nhập công suất của Baosteel, lúc này gọi là Baowu (Bao Vũ), sẽ hơn 60 triệu tấn /năm, vượt qua “liên minh” Hebei Steel để xếp hạng thứ nhất TQ và vượt qua Hebei Steel để đứng thứ nhì thế giới.
Tiếp theo là thương vụ hợp nhất giữa Ansteel và Benxi Steel
Hai công ty khá đồng nhất về cơ sở vật chất và thị trường và cả hai đều thuộc tỉnh Liêu Ninh (Liaoning), thương vụ hợp nhất này đã được chính phủ TQ đưa vào kế hoạch khá lâu, ngay từ những năm 2005 [5], tuy nhiên đến nay vẫn chưa thành hiện thực. Lý do là Ansteel thuộc sự quản lý của chính quyền trung ương, trong lúc Benxi lại trực thuộc tỉnh Liêu Ninh, sự thất bại trong đàm phán được cho là do không thống nhất được việc ghi nhận doanh thu và thuế thuộc trung ương hay địa phương cũng như không phân định được ai có trách nhiệm tái phân bố lực lượng lao động[6]. Bản thân Ansteel là kết quả của thương vụ sáp nhập giữa Anshan Steel và Panzhihua Steel (thuộc tỉnh Tứ Xuyên) vào năm 2010[7]. Cả hai công ty đều trực thuộc chính quyền trung ương nên việc sáp nhập khá dể dàng.
Năm 2016 câu chuyện sáp nhập này lại tiếp tục đưa ra thảo luận trong một nỗ lực tập trung hóa ngành thép của chính phủ TQ. Giả sử lấy sản lượng thực tế năm 2015 để tính thì sản lượng của Ansteel là 32.5 triệu tấn cộng với sản lượng của Benxi Steel là 15 triệu tấn sẽ ra tạo ra một sản lượng không hề nhỏ - 47.5 triệu tấn, xếp hạng thứ ba, thứ tư thế giới!

Đình Long


[1] “Hebei steel companies to consolidate” http://www.chinadaily.com.cn/bizchina/2005-11/17/content_584177.htm
[2] “Large steel group emerges in Hebei” http://www.chinadaily.com.cn/business/2008-06/12/content_6756099.htm
[3] “China Baosteel's takeover of Wuhan to create world's No. 2 steelmaker” http://www.reuters.com/article/us-china-baosteel-mergers-idUSKCN11Q0U3
[4] “China Said to Mull Mergers to Create Two State Steel Giants” https://www.bloomberg.com/news/articles/2016-08-01/china-said-to-consider-mergers-to-create-two-state-steel-giants-irbltcmf
[5] “Progress in Anshan and Benxi steel merger by the year end” http://www.langesteel.com/onews.asp?id=30527 (Source: China Daily, 26/6/2010)
[6] “Ansteel, Benxi Steel to make new merger effort” http://www.globaltimes.cn/content/1007362.shtml
[7] “China approves Anshan Steel merger with Panzhihua” http://www.reuters.com/article/us-china-steel-merger-idUSTRE64O2G020100525

Chủ Nhật, 16 tháng 4, 2017

Các thương vụ sáp nhập lớn của ngành thép Nhật Bản

The major mergers of Japanese steel industry recently
Ngành thép trên thế giới đứng trước áp lực toàn cầu hóa, bên cạnh đó là sự đòi hỏi khắc nghiệt về hiệu quả hoạt động sản xuất kinh doanh và nâng cao lợi thế kinh tế về quy mô. Dưới sức ép của các áp lực trên, xu hướng tập trung hóa trong ngành thép thế giới ngày càng tăng, các nhà sản xuất lớn nhất Nhật Bản cũng không ngoại lệ, mức độ tập trung hóa ngành thép ngày càng cao thông qua các thương vụ hợp nhất liên tục trong thời gian qua.
Thương vụ mới nhất: Nippon Steel and Sumitomo Metal Corporation mua Nisshin Steel (2017)
Ngày 3 tháng 7 năm 2017,  Nippon Steel and Sumitomo Metal Corporation (NSSMC) đã hoàn tất thương vụ mua công ty Nisshin Steel[1], công ty thép đứng thứ tư ở Nhật Bản về sản lượng thép thô sản xuất[2], đồng thời cũng là một công ty chuyên về thép mạ hợp kim nhôm, kẽm và ma giê, thép đặc biệt, thép không rỉ, CRC và HRC. NSSMC đã chi khoảng 651 triệu USD để nâng tỷ lệ sở hữu tại Nisshin từ 8.3% lên 51%, và Nisshin Steel chính thức trở thành công ty con của Nippon Steel.
Đã từ lâu, ngành thép Nhật Bản là một ngành có mức độ tập trung hóa cao (high market concentration), phần lớn sản lượng nằm trong tay bốn công ty lớn: Nippon Steel, JFE, Kobe và Nisshin, tổng sản lượng sản xuất của bốn công ty này năm 2016 chiếm đến 82% lượng sản xuất cả nước, tương tự là 81% trong năm 2015.
Bảng 1: Các nhà sản xuất thép hàng đầu Nhật Bản trong năm 2015 & 2016
Xếp hạng
Công ty
Sản lượng thép thô sản xuất năm 2015, triệu tấn
Sản lượng thép thô sản xuất năm 2016, triệu tấn
1
Nippon Steel and Sumitomo Metal Corporation
44.5
45.3
2
JFE Steel Corporation
29.7
30.5
3
Kobe Steel, Ltd.
7.5
7.2
4
Nisshin Steel Co.,Ltd.
3.98
2.8
Nguồn: WSA và báo cáo tài chính các của công ty trên
Sau khi sáp nhập Nippon Steel sẽ dẫn đầu thị phần thép mạ kẽm, hợp kim nhôm kẽm và ma giê tại thị trường trong nước. Theo luật chống độc quyền, cả hai bên đã đồng ý sẽ chuyển giao công nghệ và thương hiệu ZAM[3] cho bên thứ ba, đây một loại công nghệ mạ kẽm mới có chứa Nhôm và Ma-giê đang được phát triển trên thế giới thời gian gần đây (Kẽm + 6% Nhôm + 3% Ma giê), lý do Nippon Steel cũng có công nghệ tương tự với thương hiệu SuperDyma[4] và cả hai công ty chiếm 100% thị phần sản phẩm mạ này ở Nhật Bản nên Ủy ban Thương Mại công bằng Nhật Bản (Japan's Fair Trade Commission – FTC) đã yêu cầu phải chuyển giao công nghệ này cho một công ty khác để đảm bảo tính không độc quyền, Kobe Steel, nhà sản xuất thép lớn thứ ba ở Nhật Bản, được xem là một đối tác tiềm năng để chuyển giao[5].
Ngoài ra Nippon Steel & Sumikin Stainless Steel (NSSC) là một công ty con của Nippon Steel hiện tại là nhà sản xuất thép không rỉ lớn thứ nhất ở Nhật Bản (Nisshin là công ty lớn thứ hai), sau khi mua lại Nisshin thì Nippon Steel chiếm hơn 50% thị phần thép không rỉ của Nhật Bản
Vụ sáp nhập này không phải chỉ đem lại lợi ích cho chỉ Nippon Steel mà nó được xem là có lợi cho cả hai bên. Nisshin Steel đã ghi nhận lỗ khá nhiều năm, các chỉ số tài chính đều xấu hơn của Nippon Steel, lý do thị trường thép không rỉ vốn cạnh tranh rất gay gắt hơn là thị trường thép chất lượng cao của Nippon Steel. Thua lỗ liên tục nên Nisshin đã quyết định đóng cửa một lò cao vào năm 2015
Sau thương vụ sáp nhập này thì thị trường thép Nhật Bản càng trở nên tập trung hơn, khi mà phần lớn năng lực sản xuất thuộc về top ba nhà sản xuất thép bằng lò cao lớn nhất đất nước, mà đứng đầu là Nippon Steel & Sumitomo, tiếp theo là JFE Holdings, đứng thứ ba là Kobe Steel. Nippon Steel có năng lực sản xuất khoảng 47 triệu tấn thép thô / năm, nó sở hữu 14 lò cao tại Nhật Bản, 2 trong số chúng sẽ ngừng hoạt động trong năm 2018 [6].
Trung bình trong năm năm từ 2012-2016, sản lượng của ba ông lớn Nippon Steel & Sumitomo, JFE Holdings và Kobe Steel chiếm đến 78% thị trường thép Nhật Bản, với sản lượng thép thô bình quân năm năm qua xếp lần lượt là 46 triệu tấn, 30 triệu tấn và 7.3 triệu tấn. Nippon Steel & Sumitomo, JFE Holdings và Kobe Steel chiếm lần lượt là 43%, 28% và 7% tổng sản lượng cả nước [7]
Nippon Steel Corp sáp nhập Sumitomo Metal Industries – 2012[8]
Đây là thương vụ sáp nhập lớn nhất ngành thép Nhật Bản kể từ vụ sáp nhập giữa Yawata Steel và Fuji Steel hình thành nên Nippon Steel vào năm 1970, lớn hơn cả thương vụ sáp nhập vào năm 2002 giữa Kawasaki Steel và NKK Corp hình thành nên JFE Holdings
Trước khi sáp nhập, năm 2011, sản lượng của Nippon Steel là 33.3 triệu tấn trong khi sản lượng của Sumitomo Metal In. là 12.7 triệu tấn. Sau sáp nhập năng lực sản xuất của NSSMC là 46 triệu tấn, chỉ xếp thứ hai thế giới sau Arcelor Mittal lúc đó sản lượng đạt 92 triệu tấn. Tài sản phân bố là 70% của Nippon Steel và 30% của Sumitomo Metal, mặc dù là nói sáp nhập công bằng, tuy nhiên thực tế là Nippon Steel nắm quyền điều khiển công ty.
Mục đích của cuộc sáp nhập là tái cấu trúc hai công ty theo hướng hiệu quả hơn, tạo điều kiện thuận lợi cho chiến lược toàn cầu hóa  do cả hai công ty đều có thế mạnh bởi có mạng lưới công ty con ở nước ngoài. Gia tăng lợi thế cạnh tranh cả về mặt quy mô, chi phí, công nghệ và dịch vụ khách hàng. Ngoài ra theo một số nguồn tin không chính thức thì cuộc sáp nhập còn có mục đích tránh bị đối thủ nước ngoài thôn tính, đặc biệt là một đối thủ tiềm năng là Arcelor Mittal
JFE Holdings – Kết quả của thương vụ hợp nhất 50/50 giữa Kawasaki Steel và NKK Corp - 2002
JFE Holdings hiện là là công ty sản xuất thép lớn thứ 8 trên thế giới với sản lượng năm 2015 là 29.8 triệu tấn. Đây là kết quả của vụ sáp nhập lớn thứ hai trong ngành thép Nhật Bản, sau thương vụ sáp nhập giữa Nippon Steel và Sumitomo Metal. Tài sản hình thành là 50/50 từ NKK Corp (Nihon Kōkan Kabushiki-gaisha), lúc đó là nhà sản xuất thép lớn thứ hai của Nhật Bản và Kawasaki Steel, lúc đó là nhà sản xuất lớn thứ ba Nhật Bản. Cả hai công ty vốn là những nhà đóng tàu quân sự chính của Nhật Bản trong chiến tranh thế giới thứ hai. Vụ sáp nhập này được cho là dể dàng thành công vì lý do hai công ty rất tương đồng về văn hóa và nguồn gốc, tài sản ngang nhau. Lúc đó cả NKK và Kawasaki đều có sản lượng tương đương nhau, khoảng 12-13 triệu tấn/năm.
Đình Long


[1] "NSSMC and Nisshin Steel’s Joint Statement" http://www.nssmc.com/en/company/message/nisshin.html
[2] Sản lượng thép thô của Nisshin khoảng 4 triệu tấn /năm được sản xuất bởi 2 lò cao của họ tại Kure Works ở tỉnh Hisroshima. Sản lượng thép không rỉ khoảng 800,000 tấn/năm được sản xuất bởi hai lò hồ quang
[3] Thương hiệu đăng ký của Nisshin Steel. http://www.zam.biz/en/about/
[4] Thương hiệu đăng ký của Nippon Steel & Sumitomo Metal Corporation
[5] "Nippon Steel, Nisshin shedding problematic assets ahead of buyout" http://asia.nikkei.com/Business/Deals/Nippon-Steel-Nisshin-shedding-problematic-assets-ahead-of-buyout
[6] "Japan's Nippon Steel to take control of smaller rival as supply glut bites" http://www.reuters.com/article/nisshin-steel-nippon-steel-idUSL3N15F0SL
[7] Tác giả thống kê từ báo cáo thường niên của 3 công ty thép Nhật Bản: Nippon Steel & Sumitomo Metal Corp, JFE Holdings và Kobe Steel
[8] "Nippon Steel & Sumitomo Metal Corporation was founded" http://www.nssmc.com/en/news/20121001_01.html

Chủ Nhật, 26 tháng 3, 2017

Buổi bình minh của ngành thép Nhật Bản

The dawn of the Japanese steel industry

Bất cứ ngành nghề gì cũng không tránh khỏi một quy luật phát triển và suy thoái gọi là Product Life Circle (PLC), các giai đoạn của PLC bao gồm từ giai đoạn hình thành (introduction), kế tiếp là giai đoạn phát triển mạnh (growth), sau đó phát triển chậm lại trong giai đoạn bảo hòa (mature) rồi đến giai đoạn suy thoái (decline). Ngành thép Việt Nam cũng không ngoại lệ, theo nhận định của tác giả, ngành thép Việt Nam vừa mới chỉ qua giai đoạn khởi đầu và bắt đầu bước vào giai đoạn phát triển (growth).
Product life circle curve (Wikipedia)
Để hiểu quá trình này vận động như thế nào cũng như các nhân và quả của nó, không có phương pháp nào đơn giản hơn là quan sát các quá trình phát triển và suy thoái của các ngành tương tự ở các quốc gia đi trước. Trong loạt bài này, mặc dù vốn kiến thức khá hạn hẹp, tuy nhiên người viết cũng xin góp đôi điều hiểu biết về quá trình phát triển của ngành thép Nhật Bản, nhằm giúp những người quan tâm có thêm một nguồn thông tin tham khảo. Các thông tin tư liệu trong bài đều được tham khảo từ các nguồn tin cậy, đặc biệt là từ cuốn sách lịch sử thép Nhật Bản – “The Japanese Iron and Steel Industry, 1850-1990: Continuity and Discontinuity” của Seiichiro Yonekura, phát hành bởi St. Martin's Press năm 1994 – Xin cám ơn tác giả.
Oshima Takato – Cha đẻ của ngành thép Nhật Bản
Vào thập niên 1850, khi nước Nhật chấm dứt thời kỳ cô lập và mở cửa gia nhập vào thế giới hiện đại, phần lớn cơ sở sản xuất sắt thép của Nhật Bản có công suất rất nhỏ và theo công nghệ truyền thống lạc hậu. Trong buổi đầu bình minh này, ngành thép Nhật đã xác định sẽ tập trung học hỏi công nghệ sản xuất thép của Châu Âu để phát triển công nghệ sản xuất sắt thép trong nước. Tuy nhiên, cũng không dể dàng gì cho Nhật Bản khi áp dụng sách lược này. Lúc này nước Nhật không chỉ thiếu công nghệ, mà còn thiếu chuyên gia công nghệ và kỹ sư người có thể xây dựng và vận hành nhà máy thép hiện đại. Thiếu vốn cho các dự án quy mô lớn như một nhà máy thép phức hợp, thiếu công nhân lành nghề, thiếu cả nhân sự cấp quản lý.
Nhu cầu thép ở Nhật Bản giai đoạn này đến từ nhu cầu chế tạo vũ khí, thời điểm đó Nhật Bản đã thấy rõ dấu hiệu thắng thế của phương tây trong cuộc chiến tranh thuốc phiện năm 1842 giữa Anh và Trung Quốc, mặt khác sự đe doạ trực tiếp từ Mỹ: năm 1853 phó đề đốc hải quân Mỹ Matthew Calbraith Perry - chỉ huy hải đoàn Đông Ấn đã đến Nhật Bản yêu cầu mở cửa thông thương với nước ngoài sau 200 nằm thực hiện chính sách bế quan tỏa cảng của Mạc Phủ Tokugawa.
Chính quyền Tokugawa nhận thức rõ mức độ cấp thiết của việc hiện đại hóa vũ khí cho quân đội, đặc biệt là trang bị súng đại bác mạnh cho lực lượng phòng thủ bờ biển, do đó nhu cầu thép là bức thiết lúc đó, tuy nhiên công nghệ sản xuất thép truyền thống Tatara không thể đáp ứng được nhu cầu sắt thép lúc bấy giờ. Do đó họ bắt đầu áp dụng công nghệ của Đức để xây các lò phản xạ sản xuất gang (reverberatory furnace). Lò phản xạ làm một dạng sơ khai của lò cao, công nghệ sản xuất gang này được áp dụng rộng rãi ở châu Âu từ thế kỷ 17, khác với lò cao (blast furnace), lò phản xạ đốt nhiên liệu tách biệt với quặng sắt, do ngọn lửa được đốt trên bề mặt của khối quặng nên không tối ưu được nhiệt lượng của nhiên liệu. Tuy vậy, thời điểm đó Nhật Bản xem đây là công nghệ tiên tiến, họ học công nghệ này từ các cuốn sách tiếng Đức, tại sao là sách tiếng Đức là do lịch sử của Nhật để lại. Từ năm 1639, chính quyền Tokugawa đã thực thi chính sách bế quan tỏa cảng, cô lập với thế giới bên ngoài, tuy nhiên họ lại cho phép duy nhất người Đức có thể đến giao thương buôn bán với người Nhật, đó là lý do tại sao việc học tiếng Đức rất thịnh hành thời bất giờ tại Nhật Bản. Phải nói rằng người Nhật học tiếng Đức không phải vì tiếng Đức mà vì muốn học hỏi khoa học công nghệ từ nước ngoài, và sách vở tiếng Đức như là một nguồn thông tin duy nhất của thế giới bên ngoài lúc đó. Oshima Takato là một cựu sinh viên trường y của đại học Nanbu sinh ra trong một gia đình có truyền thống làm nghề bác sĩ, giới bác sĩ lúc bấy giờ rất thông thạo tiếng Đức và hầu như là giới có kiến thức hiện đại nhất của Nhật Bản. Oshima Takato thành lập công ty riêng và đã xây dựng nhiều lò phản xạ luyện gang lúc bấy giờ, ông cũng là cha của Oshima Michirato, kỹ sư trưởng đầu tiên của Yawata Works huyền thoại sau này. Do đó Oshima Takato được xem như là cha đẻ của ngành thép thời hiện đại Nhật Bản, là người chuyển giao công nghệ sớm nhất ngành thép Nhật. Ông này cũng là người chế tạo đại bác đầu tiên của Nhật Bản
Thời kỳ Minh Trị duy tân, chính phủ Nhật Bản cố gắng phát triển ngành công nghiệp với việc xây dựng nhà máy thép Kamaishi Works ở tỉnh Iwate, đây là nhà máy phức hợp đồng bộ đầu tiên của Nhật Bản. Các lò cao ở đây cũng được xây dựng dưới sự giám sát của Oshima. Thời bấy giờ ở Iwate có khoảng 10 lò cao dạng lò phản xạ này, trong đó vài cái thuộc sở hữu tư nhân. Lò cao đầu tiên ở Kamaishi được xây dựng vào 1/12/1857 được xem là ngày khởi đầu của ngành thép hiện đại của Nhật Bản. Nhà máy phức hợp này cũng được xem như là nhà máy thép đồng bộ đầu tiên của Châu Á.
Năm 1881, Kamaishi sản xuất ra được 5000 tấn gang thì trên thế giới, Anh sản xuất 8.3 triệu tấn gang, Mỹ sản suất 4.2 triệu tấn, Đức sản xuất 2.9 triệu tấn và Pháp sản xuất được 1.9 triệu tấn gang !
Tuy nhiên, sau chưa đầy một năm hoạt động, do thua lỗ nên chính phủ phải bán nhà máy này cho tư nhân.
Yawata Works – Cái nôi của ngành công nghiệp thép Nhật Bản
Căng thẳng quân sự với Trung Quốc gia tăng trong thập niên 1890, buộc chính quyền Minh Trị phải tính chuyện xây nhà máy luyện thép thứ hai, đó chính là Yawata Works (sau này được vinh danh là Imperial Steel Works). Với định hướng du nhập công nghệ tiên tiến từ châu Âu của Nhật Bản lúc bấy giờ, lò cao Higashida First Blast Furnace, đặt tại thị trấn Yahata thuộc tỉnh Fukuoka, được thiết kế và chế tạo bởi một công ty Đức (Gute Hoffnungshütte), đi vào hoạt động 5/2/1901 (cùng năm thành lập của United States Steel Corporation - USS, công ty thép Mỹ, lớn nhất thế giới thời đó) nhưng chất lượng sản phẩm rất thấp đi cùng với tiêu hao than lớn, do đó năm tiếp theo đã bị đình chỉ hoạt động và nhóm chuyên gia Đức đã bị bãi nhiệm và thay bằng một nhóm chuyên gia địa phương, bao gồm cả Noro Kageyoshi, sau này được xem là cha đẻ của ngành luyện kim Nhật Bản
Vào năm 1912, 80% gang thỏi (pig iron) của Nhật Bản được sản xuất ở Yawata. Là một cụm phức hợp bao gồm một chuổi sản xuất khép kín từ than coke, quặng, iron making và steel making, do đó, Yawata cũng là nguồn cung 80-90% nhu cầu thép của nước Nhật lúc đó. Phần lớn quặng sắt được nhập khẩu từ Trung Quốc và Hàn Quốc.
Năm 1905, Nhật sản xuất được 125 ngàn tấn gang (pig iron) và 107 ngàn tấn thép thô (crude steel) thì Mỹ sản xuất 23.3 triệu tấn gang và 20.3 triệu tấn thép thô !
Sản lượng thép liên tục tăng trưởng sau đó, trước chiến tranh thế giới thứ hai, năm 1943, sản lượng thép Nhật Bản đã đạt 7.65 triệu tấn thép thô, cùng năm thì Mỹ, Đức, Anh và Pháp sản xuất lần lượt là 80.6, 20.8, 13.2 và 5.2 triệu tấn
Với tầm quan trọng của mình trong việc cung cấp nguyên liệu cho sản xuất vũ khí, trong suốt chiến tranh thế giới thứ hai, đặc biệt là cuộc chiến Thái Bình Dương, Yahata luôn là mục tiêu của các cuộc oanh kích của phe đồng minh. Vào năm 1945, nó được đặt làm mục tiêu cho trái bom nguyên tử thứ hai của Mỹ, tuy nhiên do mây mù bao phủ nên sau đó máy bay Mỹ phải chuyển sang mục tiêu thứ hai là Nagasaki.
Sau chiến tranh thế giới thứ hai, sản lượng thép Nhật Bản tuy có suy giảm vài năm (năm 1946: 0.56 triệu tấn), nhưng đã nhanh chóng lấy lại tốc độ tăng trưởng: Năm 1950 đạt sản lượng 4.84 triệu tấn, năm 1955 đạt 9,4 triệu tấn, năm 1960 đạt 22.14 triệu tấn, tăng trưởng gấp đôi sản lượng sau mỗi năm năm ! Năm 1973 sản lượng thép Nhật bản ghi nhận một mức cao nhất, 120 triệu tấn! Tỷ lệ sản lượng thép thô so với toàn thế giới tăng từ chỉ 6.5% năm 1960 lên đến 15.6% năm 1970! Bên cạnh đó xuất khẩu thép của Nhật Bản cũng tăng trưởng rất nhanh, sản lượng xuất khẩu thép của Nhật Bản tăng từ 16.1% trên tổng xuất khẩu cả thế giới ở năm 1965, lên đến 28.6% năm 1973 làm cho nước Nhật trở thành nước xuất khẩu thép lớn nhất thế giới thời bấy giờ.
Thời kỳ bùng nổ các công ty thép tư nhân và công ty phân phối thép của Nhật Bản
            Ở thập niên trước năm 1910, ở Nhật Bản chỉ có hai tổ hợp (integrated works) sản xuất sắt thép đồng bộ đó là Yawata Works và Kamaishi Works, Yawata sản xuất gang ra để luyện thép cho chính mình trong lúc Kamaishi chỉ bán gang thỏi. Hai thập niên tiếp theo là sự nở rộ các công ty thép dựa trên các nhu cầu của phân khúc chuyên ngành: Sumitomo, Kobe và Nihon Seiko-sho được thành lập để cung cấp nguyên liệu sắt thép cho hải quân, trong khi Kawasaki Works được xây dựng để đáp ứng nhu cầu sắt thép cho ngành đường sắt quốc gia. NKK (Nihon Kokan Kabushiki-kaisha) cung cấp ống thép không hàn, những sản phẩm mà Yawata không sản xuất.
Vào thập niên 1900, thép nhập khẩu chiếm đến 70-80% trị thường thép Nhật Bản. Để cạnh tranh được với thép nhập khẩu, các công ty thép Nhật lúc bấy giờ cần có các đơn đặt hàng ổn định, đó là lý do cho sự ra đời các công ty bán sỉ, đặc biệt công ty phân phối lớn như Mitsui. Hai nhà phân phối lớn lúc đó là Mitsui-gumi và Okura-gumi phân phối đến 50% sản lượng của Yawata Works, ví dụ năm 1914, Misui phân phối 23.2% sản lượng của Yawata trong lúc Okura-gumi phân phối đến 24.9% sản lượng Yawata. Làm việc với các công ty bán sỉ có lợi lớn cho Yawata do họ có thể bố trí sản xuất loạt lớn, mặt khác đối với các nhà bán sỉ địa phương, nếu họ thuộc hệ thống của Misui, họ sẽ có lợi thế về đàm phán với những người khổng lồ Yawata và Kamaishi. Mặt khác họ còn được ưu đãi tín dụng dưới tên của Mitsui. Trước chiến tranh thế giới thứ nhất, thị trường thép Nhật Bản đều nằm trong tay các nhà phân phối lớn, họ không những phân phối sản phẩm mà còn sở hữu các công ty cung cấp nguyên liệu ví dụ như các công ty khai thác quặng, các công ty vận chuyển và bán lại nguyên liệu cho các nhà sản xuất thép.
Những thương vụ sáp nhập đầu tiên
Năm 1934, Hội nghị Hoàng Gia Nhật Bản thông qua một đạo luật thành lập một công ty thép thuộc sở hữu nhà nước, có tên là Công ty Sắt thép Nhật Bản (Japan Iron & Steel Co.,Ltd), bao gồm sáp nhập Yawata works và sáu công ty tư nhân lại với nhau: Wanishi, Kamaishi, Fuji, Kyushu, Toyo và Mitsubishi. Tập đoàn thép khổng lồ này đã xây dựng thêm nhiều tổ hợp sản xuất thép đồng bộ lớn và hiện đại. Tuy nhiên trong suốt chiến tranh thế giới thứ hai, nhiều tổ hợp sản xuất bị đánh bom thiệt hai nặng, mặt khác thiếu hụt nguyên liệu sản xuất nghiêm trọng nên, dưới sức ép của cơ quan chiếm đóng phe đồng minh sau chiến tranh, tập đoàn thép này đã bị giải thể hoàn toàn vào 1950. Tài sản được phân bổ ra để thành lập 4 công ty tư nhân bao gồm cả hai công ty Yawata và Fuji.
Đất nước Nhật Bản đổ nát tang thương sau chiến tranh, tuy nhiên, sau đó nền kinh tế của họ lại được hưởng lợi lớn các cuộc chiến tranh khác, đó là cuộc chiến tranh Triều Tiên trong thập niên 1950 và 60 cũng như chiến tranh Việt Nam năm 1955 – 1975. Trong giai đoạn này Nhật Bản như là các căn cứ quân sự bên ngoài của Mỹ, đặc biệt là các căn cứ trên quần đảo Okinawa, máy bay B52 ném bom Việt Nam cũng xuất phát từ một trong các căn cứ này. Rất nhiều đơn đặt hàng từ Mỹ để sản xuất vũ khí, tạo ra một nhu cầu thép lớn. Để đón đầu nhu cầu này, Yawata và Fuji đã xây dựng thành công nhiều tổ hợp thép hiện đại với quy mô lớn, áp dụng công nghệ sản xuất hiệu quả cũng như cải tiến công nghệ xử lý nguyên liệu hiện đại giảm tiêu hao nhiên liệu. Trước nhu cầu về gia tăng quy mô sản xuất, hai công ty Yawata và Fuji sáp nhập lại với nhau lần thứ hai vào năm 1970, thành lập nên công ty thép Tân Nhật Bản (Shin Nippon Steel Seitetsu KK), tuy nhiên thường gọi là Nippon Steel Corporation. Đầu thập niên 1970 thì năng lực sản xuất của Nippon Steel đã đạt 47 triệu tấn/năm. Năm 1975, Nippon Steel đã vượt qua công ty thép của Mỹ, USS, để trở thành nhà sản xuất thép lớn nhất thế giới.
Đây là những vụ M&A trong buổi đầu bình minh ngành thép Nhật Bản, sau này chúng ta sẽ thấy rằng hợp nhất và liên kết là một trong các chiến lược cạnh tranh được áp dụng phổ biến nhất trong giai đoạn bảo hòa (mature stage) của ngành thép Nhật Bản.
Nippon Steel cũng chính là công ty mà có một tầm ảnh hưởng rất lớn đến quá trình phát triển ngành thép Hàn Quốc mà đặc biệt là Posco.

Đình Long

Thứ Bảy, 4 tháng 2, 2017

Câu chuyện quy hoạch ngành thép Việt Nam

Câu chuyện quy hoạch ngành thép Việt Nam (Talk of planning of Vietnam iron & steel sector)[1]
Theo yêu cầu của Thủ tướng, Bộ Công Thương (BCT) cần hoàn thiện Dự thảo quy hoạch ngành thép đến năm 2025, định hướng đến năm 2035 để trình Thủ tướng xem xét vào quý 4/2017.
Tháng 1/2017, BCT mời tư vấn nước ngoài tham gia tư vấn quy hoạch ngành thép Việt Nam, đến cuối tháng mới chỉ có một đơn vị ngỏ ý. Rồi Vụ công nghiệp nặng (thuộc Bộ Công Thương) đã cho phép kéo dài thời điểm nộp thầu đến cuối tháng 2/2017[2].
Theo mô tả của Bộ Công Thương thì các nhà thầu này sẽ tham gia đấu thầu với nhiệm vụ tư vấn: “làm rõ xu hướng phát triển ngành thép thế giới và khu vực; đồng thời đánh giá khả năng cạnh tranh của ngành thép Việt Nam so với khu vực và trên thế giới cũng như việc lựa chọn nhà thầu, công nghệ và những đánh giá tác động về môi trường”
Không phải câu nệ câu chữ, tuy nhiên nói thuê tư vấn quy hoạch ngành thép là chưa hợp lý, thực chất quy hoạch ngành phải từ chiến lược phát triển ngành mà ra, do đó nếu nói thuê tư vấn chiến lược phát triển ngành thép thì có lẽ là hợp lý hơn. Thứ hai, câu hỏi là bản thân mình muốn cái gì? Mình muốn cái gì còn chưa được phát biểu ra cho rõ thì hỏi người khác tư vấn đường đi cho mình liệu có khả thi?
Mà nếu tư vấn chiến lược phát triển một ngành cho một đất nước càng không phải là chuyện dể, có thể vài ba tháng là ra ngay chiến lược, vấn đề này phải được nghiên cứu sâu sắc, toàn diện, không những về các mặt kinh tế mà quan trọng nhất là về mặt địa chính trị. Do đó, BCT ra đề bài khó mà thời gian chỉ một hai tháng thì phải nói là bất khả thi, chưa nói là liệu có công ty tư vấn nào trên thế giới có toàn diện năng lực để tư vấn chiến lược này?
Nhìn lại quá trình phát triển ngành thép của nước Nhật:
Kết thúc chiến tranh thế giới thứ hai, một đất nước với hạ tầng đổ nát, trong những năm đầu của thập niên 50, chính phủ Nhật Bản đã xác định sản xuất sắt thép là một ngành công nghiệp thiết yếu, là tiền đề quan trọng để phát triển kinh tế. Thời điểm đó nền kinh tế Nhật được kiểm soát bởi chính phủ (controlled economy) trước khi chuyển đổi sang nền kinh tế thị trường (market economy) vào giữa thập niên 60. Lúc đó chính phủ Nhật Bản điều hành nền kinh tế một cách gián tiếp bằng cách kiểm soát việc cung cấp nguyên vật liệu thô, kiểm soát công đoạn sản xuất cũng như công đoạn phân phối sản phẩm. Các chính sách công nghiệp (industrial policy) thời điểm đó chủ yếu nhằm vào việc phân bổ tài trợ vốn cho việc đầu tư để phát triển công nghiệp trong nước, trong đó tập trung tài trợ vốn cho các ngành sắt thép, cung cấp điện và đóng tàu (Iron & Steel, Electric Power, and Shipbuilding).
Sở dĩ Nhật phải ưu tiên phát triển ngành công nghiệp sắt thép trước tiên, là do thép là nguyên liệu cơ bản và tối cần thiết cho tất cả các ngành công nghiệp khác (generative sector), như chế tạo xe hơi, phương tiện vận tải, đóng tàu, chế tạo máy móc thiết bị, xây dựng cơ sở hạ tầng & nhà cửa cũng như sản xuất hàng điện máy gia dụng. Đó cũng là tiền đề để Nhật Bản nhanh chóng trở thành một cường quốc công nghiệp, kim ngạch xuất khẩu đạt 714 tỷ USD trong năm 2014.
Chiến lược phát triển ngành thép của Nhật lúc đó là tập trung nhập khẩu công nghệ sản xuất của Châu Âu Và Mỹ, phát triển các tổ hợp sản xuất thép hiện đại (integrated steel plants) nằm gần cảng biển, nhập khẩu nguyên liệu thô, chế biến sản xuất ra thành phẩm,  sản phẩm được tiêu thụ trong nước và xuất khẩu một phần ra thế giới. Được hỗ trợ của chính sách đúng đắn từ chính phủ, chỉ chưa đầy 20 năm sau, vào năm 1970 xuất khẩu sắt thép của Nhật Bản đã dẫn đầu trong các lĩnh vực xuất khẩu với giá trị xuất khẩu 2.8 tỷ USD, chiếm 14.7% tổng kim ngạch xuất khẩu cả nước. Sản lượng thép Nhật Bản đã đạt đỉnh vào năm 1973 với 120 triệu tấn, xuất khẩu sắt thép đã đạt đỉnh vào năm 1974 , chiếm tới 19% tổng kim ngạch xuất khẩu của Nhật Bản lúc đó. Bên cạnh đó chính phủ Nhật Bản áp dụng các chính sách đồng bộ khác như hàng rào thuế quan, ưu đãi lãi suất… nhằm thúc đẩy sản xuất thép trong nước, hạn chế nhập khẩu. Điển hình trong năm 1970, kim ngạch nhập khẩu sắt thép của Nhật Bản chỉ 276 triệu USD
Người Nhật đã có hơn một thế kỷ kinh nghiệm sản xuất sắt thép từ thời kỳ Edo. Ngay từ thời Minh Trị -Meiji - (1867-1912) Nhật Bản đã chuyển đổi từ kỹ thuật luyện thép truyền thống Tatara fuki, vốn luyện thép từ sand iron, tách quặng ra khỏi đất đá bằng cách cho dòng nước chảy từ đỉnh đồi xuống, sang công nghệ tiên tiến hơn là công nghệ lò cao (blast furnace). Vào năm 1901 lò blast furnace đầu tiên của Nhật Bản được xây dựng ở làng Yawata, hình thành nên Yawata steel works, với công nghệ và kỹ sư của Đức, nhà thầu Gute Hoffnungshutte Co (GHH), đầu tiên lò cao này hoạt động không thành công, sau đó kỹ sư Nhật đã cải tiến lại và hoạt động hiệu quả, giai đoạn này cũng đánh dấu năng lực Nhật Bản tự phát triển công nghệ sản xuất thép của họ. Công trình mà sau này được gọi là Xưởng thép Hoàng Đế (Imperial Steel Works) và đã được đưa vào di tích lịch sử và được UNESCO công nhận năm 2009. Do đó, họ đã có khả năng làm việc với nhau để tìm ra con đường phát triển của riêng họ. Thứ hai, họ đã đáp ứng hợp lý các thay đổi của môi trường kinh tế quốc tế thời kỳ hậu chiến, bằng cách tích cực cũng cố công nghệ trong nước và đã có một quyết định rất đúng đắn đó là ưu tiên nhập khẩu công nghệ của nước ngoài. Thứ ba, sự biến mất của nhu cầu quân sự thời hậu chiến cho phép các ngành công nghiệp sắt thép trở lại phát triển đúng vai trò bản chất của nó là cung cấp nguồn vật liệu cơ bản cho các ngành công nghiệp khác để xây dựng đất nước và nâng cao cuộc sống của nhân dân. Thứ tư, quá trình tái cấu trúc nền công nghiệp Nhật Bản thời bấy giờ đã tạo nên vai trò dẫn đầu to lớn cho các ngành công nghiệp nặng, công nghiệp hóa chất và công nghiệp chế tạo máy, là tiền đề trong việc tạo ra một môi trường công nghiệp và công nghệ lý tưởng cho các nghiên cứu sáng tạo trong ngành thép ngày càng phát triển.
Từ các chính sách công nghiệp tập trung vốn cho phát triển ngành công nghiệp sắt thép đó mà Nhật Bản phát triển từng tổ hợp sản xuất đồng bộ sắt thép (integrated steelworks) rất hiệu quả, như Nagasaki, Fuji, NKK, Kawasaki, Kobe, Aichi, Nissin, Nippon steel, Sumitomo…, từ 10 cái ở năm 1955, lên đến 24 cái vào năm 1975. Hiện tại đã giảm xuống còn khoảng 15 cái, phần lớn thuộc về hai tập đoàn Nippon Steel và JFE Holdings.
Ngày nay, Nhật Bản luôn là nước đứng thứ hai về sản xuất thép trên thế giới. Năm 2014, sản xuất thép đạt 110 triệu tấn, trong đó xuất khẩu 41.2 triệu tấn, kim ngạch xuất khẩu thép là 36.1 tỷ USD, chiếm 5% tổng kim ngạch xuất khẩu của cả nền kinh tế. Nhập khẩu chỉ 9.2 triệu tấn, kim ngạch 9.3 tỷ USD, chiếm 1.2% tổng kim ngạch nhập khẩu của cả nước. Ta thấy rằng, kim ngạch xuất khẩu sắt thép của Nhật Bản đã suy giảm từ những năm 80, cụ thể năm 1988, kim ngạch xuất khẩu sắt thép của Nhật Bản chỉ đạt 5.8% tổng kim ngạch xuất khẩu quốc gia. Năm 2014 chỉ đạt 5% như đã nêu trên. Sở dĩ như vậy là bởi Nhật Bản sau khi tập trung phát triển các ngành công nghiệp nặng, hóa chất và đóng tàu thì dần dần chuyển đổi sang phát triển các ngành công nghiệp có giá trị gia tăng cao hơn như ngành thiết bị, linh kiện điện tử, máy vi tính, điện thoại, xe hơi, chế tạo máy móc, lọc dầu…
Tuy nhiên, các lĩnh vực nhập khẩu, xuất khẩu và kể cả sản xuất của ngành công nghiệp thép Nhật Bản hiện nay cũng đã bão hòa và đang suy giảm theo như mô hình đàn nhạn bay "flying geese" mà giáo sư Akamatsu Kaname từng mô tả, dù vậy, họ đã từng là một quốc gia dẫn đầu về công nghệ luyện thép ngay từ những năm cuối của thập niên 70, Nhật Bản ngày nay trở thành một trong những nguồn công nghệ chính cho ngành thép các nước như Hàn Quốc, Trung Quốc và nhiều quốc gia đang phát triển khác, trong đó có cả Việt Nam.
Tiếp theo chúng ta sẽ nghiên cứu xem quá trình phát triển ngành thép của Hàn Quốc, mà đặc biệt là của tập đoàn POSCO, để thấy rằng con đường phát triển của họ cũng gần giống một chiến lược như của Nhật Bản. Quá trình phát triển ngành thép Hàn Quốc bị tác động cũng như hưởng lợi về mặt yếu tố quan hệ quốc tế thời điểm đó (chiến tranh lạnh) cũng như các yếu tố địa chính trị nhiều hơn.

Đình Long


[1] http://motthegioi.vn/kinh-te-c-67/tu-van-nuoc-ngoai-khong-man-ma-voi-quy-hoach-nganh-thep-54588.html
[2] http://www.moit.gov.vn/vn/pages/Tinchuyende.aspx?Machuyende=TLCV&IDNews=9046

Chủ Nhật, 8 tháng 5, 2016

The appeal of galvanized steel sector of Vietnam

Who are major players in the Vietnam galvanized steel market?
       According to VSA (Vietnam Steel Association), the apparent consumption in 2015 was 3.3 million tons nationwide, including products produced in the country is 2.1 million tons and the rest is the import products.
Domestic market share of the leading companies and also the members of the Vietnam Steel Association:
     To be noted that the above data is the domestic consumption, excluding the export markets, we see potential rivals occupy very good market shares. These companies are not only gradually narrowing the gap versus the market leading company that is increasingly showing an ability to sustainable growth by upgrading technology to produce high quality products, the production process do not harm the environment, develop the modern management systems as well as to build a strong corporate culture as the platform of development of companies.
These companies have different competitive advantages, some of them is pursuing the strategy to scale up the production and occupy a large part of the domestic market, others are pursuing a strategy of enhancing product quality beside the development of production scale, such as TDA, Sunsteel and SSSC. For the steel industry in general as well as the galvanized steel industry, large-scale production is a leading advantage, so we can see clearly the investment projects being developed continually recently.
80% of capacity is being exploited!
         The production capacity of Vietnam metallic coated steel industry currently approximately 3.6 million tons a year in the hands of about 10 large companies and 10 small companies, meanwhile the production of galvanized steel in 2015 reached 3.1 million tons, which exploited 81% the capacity.
According to my survey, the production capacity increased in 2016 and 2017 about 2.4 million tons, raising the capacity to 6 million tons nationwide, equivalent to the capacity increase is 60%! Galvanized steel industry is the sector with the highest consumption in the segments of the steel industry recently, however, the average annual growth (CAGR) in recent years was only 22%. Thus, this growth of production capacity is relatively high compared to the actual demand.
New entrants?
There is quite a lot of investment projects implemented in recent time, making the galvanized steel market became very hot in Vietnam. Typically, the project to expand the phase 2 of TDA Thu Dau Mot, increasing the capacity of 600 thousand tons per year; No.3 Nam Kim project raises capacity further 650 thousand tons per year; Hoa Sen Nghe An project raises the capacity up to 430 thousand tons per year, and a largest player of long steel sector, Hoa Phat, recently announced a project for producing galvanized steel sheet with capacity of 400 thousand tons a year as a potential new entry.
     Hoa Phat currently covers a whole production chain of steel, from iron ore to iron making and steel making, but, the output is only long product. It is going to produce flat products, but, starting from the downstream of steel value chain. This approach strategy is very popular in the world, of course, there are some existing competitors, also are preparing to go up to the upstream. If Hoa Phat wants to close the supply chain of steel industry, it needs to invest new melt shop, slab casting, as well as hot strip mills and tandem cold mills, it shall be a long way, of course, Hoa Phat will not be alone in this journey.
Potential demands?
        FDI projects in Vietnam grows well, in 2015, total investment capital is 15.23 billion US dollars, thus, the industrial construction market developed very well from last year to this year, besides, the real estate market recovers from last year and is growing quite hot this year has given rise to huge demand for roofing products and welded steel pipes.
      Pre-Engineered Buildings account for over 70% of industrial workshops. Therefore, the growth prospects of the manufacturing industry will entail a large demand for this type of home, accompanied with the needs of the roofing and walls. According to Mr. Joseph Mathew, CEO of Kirby Vietnam, in the period 2010-2013, the growth rate of Pre-Engineered Buildings market reaches 15-17% per year, and the rate from 2014 until now must be higher, according to my calculate, the total demand of the Pre-Engineered Buildings of Vietnam around 600-800 thousand tons a year. The main players in this market are Zamil Steel, PEB Steel, Kirby, Dai Dung, Atad, BMB.
In addition, the export of galvanizing steel sheet was forecasted with a strong growth in 2016, exports of first two months was 98 thousand tons, an increase of 18% over the same period last year.
      HCM city's metro is building which is scheduled for completion in 2020 with a total investment of about $ 3 billion. In the period from 2016-2020 Vietnam needs about 48 billion of USD to develop the transport infrastructure system. The household electrical appliances industry and the automobile industry are currently using imported materials. Those are very the potential demands beside the existing demand for roofing and steel welded pipes and it is the reason why the galvanizing industry of Vietnam always grows quite hot.

       The diversification of galvanized steel demand is inevitable, as the chart above shows, the demand of the Chinese galvanized steel in 2014, galvanized flat products accounted for only 57% of total demand.

Dinh Long

Chủ Nhật, 17 tháng 4, 2016

LÝ THUYẾT VỀ NHU CẦU THÉP VÀ NHU CẦU THÉP CỦA VIỆT NAM

[THEORY OF STEEL DEMAND AND STEEL DEMAND OF VIETNAM]
       Nhu cầu thép của mỗi đất nước hay của cả thế giới sẽ phát triển theo hướng nào, liệu mức tăng trưởng cầu có là vô hạn hay hữu hạn? Hay biến động theo một mô hình nào đó? Bài viết này nhằm sơ lược lại một số nghiên cứu về mối tương quan giữa nhu cầu thép và thu nhập bình quân đầu người cũng như mức độ đô thị hóa nhằm trả lời phần nào câu hỏi trên.
       Trước hết xem xét vào con số về nhu cầu thép thế giới từ năm 1970 trở lại đây.
Hình 1: Nhu cầu thép toàn cầu từ 1970-2015, triệu tấn
Nguồn: WSA
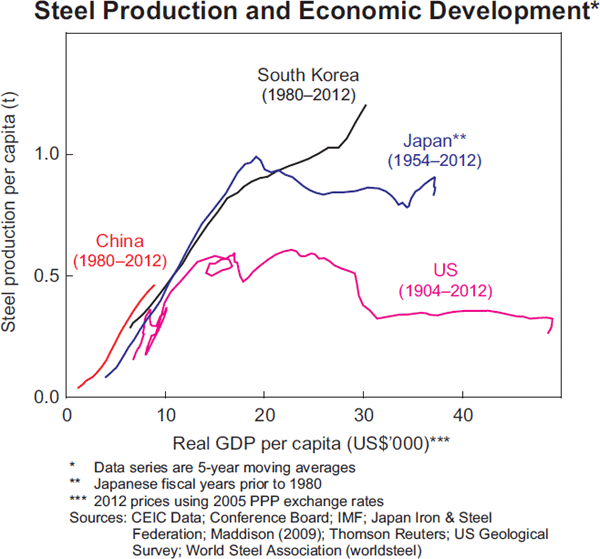
Ta thấy nhu cầu thép có lúc suy giảm, ví dụ thập niên trước, những năm quanh cuộc khủng hoảng tài chính toàn cầu 2008, nhu cầu thép giảm rõ rệt. Tuy vậy, nhìn chung là nhu cầu thép có xu hướng tăng. Nguyên nhân chính là nhu cầu thép tăng theo sự tăng trưởng của GDP, đối với các nước đang phát triển. Hình 2 cho thấy tăng trưởng nhu cầu thép của Hàn Quốc và Trung Quốc có mối liên hệ mật thiết với tăng trưởng GDP bình quân đầu người. Dĩ nhiên ở các nước đã phát triển không cho thấy xu hướng này, mà ta sẽ bàn đến ở phần sau.
Hình 2: Tăng trưởng sản lượng thép theo GDP bình quân đầu người của Mỹ, Nhật, Hàn và Trung Quốc.
Lý thuyết phổ biến về nhu cầu thép là lý thuyết sự thay đổi của nhu cầu thép theo tỷ lệ tăng trưởng GDP bình quân đầu người [Intensity of steel use]. Lý thuyết này được các nhà nghiên cứu chứng minh bằng phép hồi quy theo phương pháp Bayesian [Bayesian vector regression], dựa trên thống kê số liệu tiêu thụ thép và GDP per capita của các nước trên thế giới, các nghiên cứu tiêu biểu như Crompton (1995)[1], Chen, Clements, Roberts, and Weber (1991)[2], Robert (1996)[3] and Warell, L. and Olsson, A. (2007)[4]. Biểu diển của lý thuyết này là một đường cong hình chữ U ngược [U-shaped] như hình dưới:
Hình 3: Relationship between Steel demand and GDP per capita, U-shaped curve
Nguồn: Crompton, P.(1995). “Forecasting Steel Demand In South-EastAsia”,  Department of Economics, The University  of Western Australia Nedlands, Western Australia 6907.
Một cách sơ lược, lý thuyết này nói rằng, nhu cầu thép của mỗi quốc gia sẽ tăng trưởng hay suy giảm phụ thuộc vào chu kỳ của nền kinh tế của quốc gia đó. Khi thu nhập bình quân đầu người (GDP per capita) thấp, nền kinh tế đang ở giai đoạn đầu, chủ yếu phát triển ngành nông nghiệp, do đó nhu cầu về thép là rất thấp. Khi nền kinh tế phát triển hơn, quá trình công nghiệp hóa diễn ra, tốc độ đô thị hóa tăng cao, nhu cầu nguyên vật liệu thép cho ngành hạ tầng và ngành chế tạo tăng dẫn đến như cầu sử dụng thép tăng cao. Tuy nhiên khi nền kinh tế phát triển hơn nữa, tức là cơ sở hạ tầng đã hoàn thiện và tỷ trọng ngành dịch vụ sẽ tăng cao dẫn đến nhu cầu vật liệu thép của nền kinh tế sẽ giảm đi. Ví dụ cụ thể như là hình bên dưới, ta thấy nhu cầu thép của Nhật Bản hay của Mỹ đều đã qua giai đoạn đỉnh cao. Trong lúc Trung Quốc và Ấn Độ đang trong giai đoạn tăng trưởng.
Hình 4: Cường độ sản xuất thép trên GDP bình quân đầu người
Một nghiên cứu của Mike Elliott (2015) [Global Mining & Metals Leader, Ernst & Young][5] cho thấy rõ tính thực tiển của lý thuyết này:
Hình 5: Steel intensity vs per capita, 2014
Nguồn: Mike Elliott (2015)
Tương tự lý thuyết trên, Elliott biểu diễn nhu cầu thép qua 3 giai đoạn 1, 2 và 3 như trên biểu đồ. Biểu đồ cho thấy nhu cầu thép các nước phát triển đã suy giảm đáng kể như US, Nhật Bản, Đức, Canada, Pháp, Ý…Theo nghiên cứu này thì khi thu nhập bình quân đầu người đạt 15,000-20,000 USD thì nhu cầu thép bắt đầu suy giảm.
Nhu cầu thép, theo lý thuyết này thì phụ thuộc lớn vào tốc độ tăng tỷ lệ đô thị hóa, khi đô thị hóa tăng cao dẫn đến nhu cần nhà ở và hạ tầng tăng theo kéo theo tăng tiêu thụ thép.
Hình 6: Nhu cầu thép tỷ lệ với tỷ lệ đô thị hóa
Nguồn: WSA
Hình 7: Một vài thống kê và ước tính tỷ lệ đô thị hóa
Nguồn: WSA
Nhu cầu thép của Việt Nam
Hình 8: Tỷ lệ đô thị hóa Việt Nam từ 2004-2016
Tốc độ đô thị hóa cao là một trong các nguyên nhân chính làm tăng cầu về thép. Với mức tiêu thụ thép thô dưới 200kg/người như hiện tại thì tiềm năng tăng trưởng ngành thép còn rất lớn, để đạt được mức tiêu thụ 800-900kg người như các nước ở vào cuối giai đoạn công nghiệp hóa, bước chân vào hàng ngũ các nước phát triển. Có thể nói tiêu thụ thép của chúng ta chỉ mới nằm ở giai đoạn đầu của quá trình tăng trưởng, hay là đang nằm ở chân của biểu đồ chữ U ở trên.
Hình 9: Tiêu thụ thép biểu kiến trên đầu người từ 2003-2015
Source: WSA (2003-2012); từ 2013-2015 tác giả tự tính toán
      Tóm lại, mọi lý thuyết có thể thay đổi, cập nhật trong tương lai. Nhu cầu thép luôn biến động và bị ảnh hưởng bởi rất nhiều yếu tố. Sự phát triển về công nghệ sản xuất, chế tạo, sự phát triển của ngành vật liệu mới, các vấn đề ô nhiểm môi trường, thiên tai, khủng hoảng kinh tế đều có thể làm cán cân cung cầu của ngành thép biến động không như ta tưởng tượng.

Đình Long


[1] Crompton, P.(1995). “Forecasting Steel Demand In South-EastAsia”,  Department of Economics, The University  of Western Australia Nedlands, Western Australia 6907.
[2] Chen, D., Clements, K.W., Roberts, E.J and Weber, E.J. (1991). “Forecasting Steel Demand in China”, Resources Policy, 17(3)
[3] Roberts, M. (1996). "Metal use and the World Economy", Resource Policy, vol. 22, No.3
[4] Warell, L. and Olsson, A. (2007). Trends and developments in the Intensity of Steel use: An Econometric Analysis
[5] Elliott, M. (2015). "Urbanization, Steel Demand, and Raw Materials", Ernst & Young